导读:天然橡胶分为干胶与浓缩乳胶两种形态。国际期货盘面仅对干胶报价,浓缩乳胶作为现货,与干胶之间长期保持4000—6000元/吨的动态价差(即“基差”)。当价差被阶段性拉高后,即便国际干胶期货回落,浓缩乳胶现货也往往仅小幅回调甚至持稳——这便是“期现背离”。看懂价差,才能不误判采购时机。
在全球天然橡胶产业链中,原料形态与定价体系并非单一维度。准确理解不同产品形态之间的价格传导关系,是下游制造企业制定采购策略、管理成本风险的重要基础。
橡胶在国际市场上主要分为两种形态。其一是干胶(Solid Rubber),呈固态块状,是国际期货市场(如TOCOM、SICOM)的基准交易标的;其二是浓缩乳胶(Concentrated Latex),呈液态乳状,主要用于乳胶丝等深加工产品。
干胶作为标准化大宗商品,其价格主要受全球宏观经济、轮胎及工业制品需求、主产区产量、港口库存及期货市场资金情绪等因素影响,价格透明度高、波动传导快。浓缩乳胶则属于液体深加工原料,除受天然橡胶整体供需影响外,还受到胶水分配比例、浓缩产能、加氨保存成本、运输条件、下游浸渍制品开工率及订单结构等多重因素制约。
核心逻辑在于“基差”(Basis)的波动。国际期货报价通常锚定干胶,而浓缩乳胶作为现货,其价格与干胶之间存在一个动态价差,通常在4000—6000元/吨之间。
当干胶与浓缩乳胶价差处于区间高位时,即便国际干胶期货价格出现回落,浓缩乳胶现货价格也可能因价差自然收窄而保持相对稳定;反之,当价差处于低位时,浓缩乳胶价格对期货变动的敏感度则会相应提高。
当前市场现象:期现背离
近期国际干胶期货价格出现下行,但浓缩乳胶现货价格并未同步明显调整。这一现象本质上反映了期现价格传导中的阶段性错配:期货端反映的是干胶及宏观预期变化,而现货端更多体现浓缩乳胶自身供需结构与基差修复节奏。
对乳胶丝及浸渍制品企业而言,采购决策不宜仅依据干胶期货单边走势,而应综合评估浓缩乳胶现货价格、基差水平、订单交付周期、库存结构及下游需求变化。通过建立更完整的原料价格观察框架,企业可以在波动市场中提升采购确定性,降低非理性追涨杀跌带来的经营风险。
我们将持续关注天然橡胶及浓缩乳胶市场变化,以专业、透明的信息沟通,协助客户更准确地理解价格逻辑,合理安排生产与采购计划。
关于海南泰橡实业有限公司
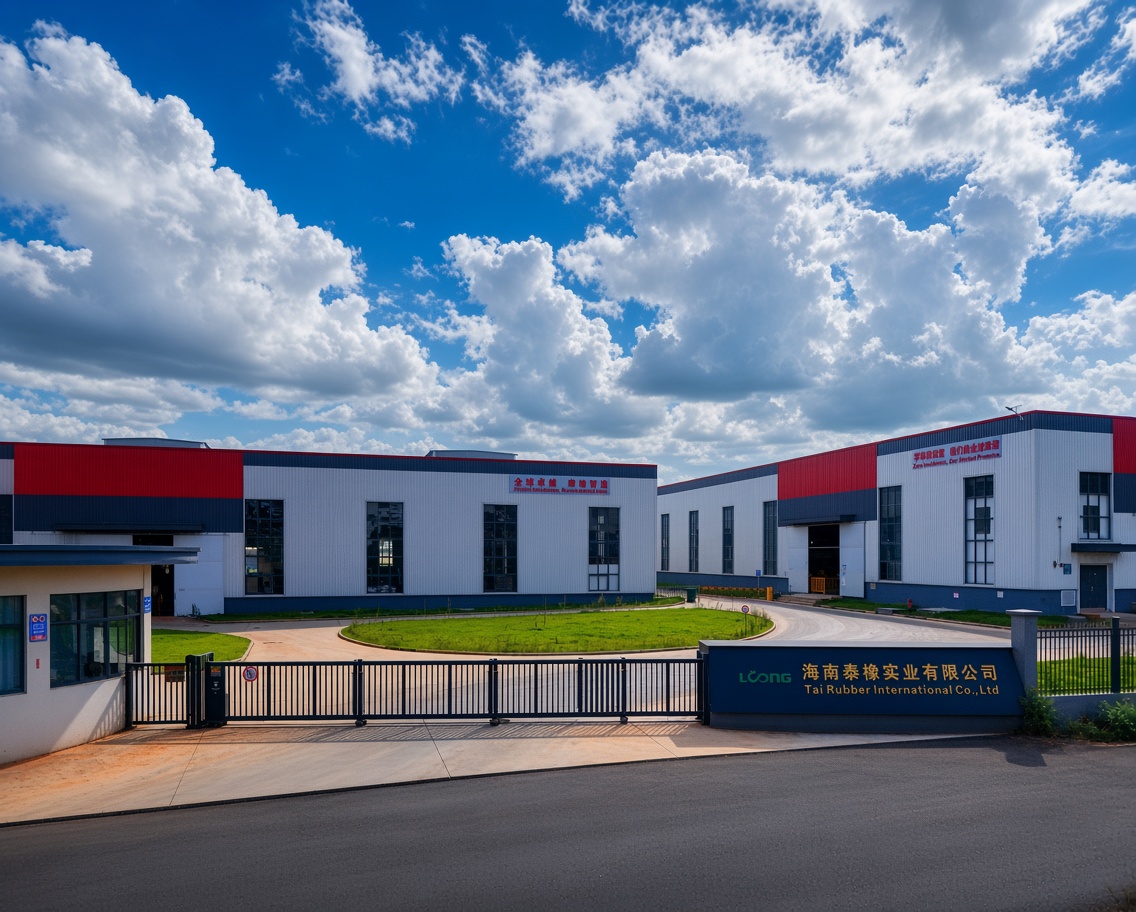
海南泰橡实业有限公司是一家依托自贸港政策红利、集研发、生产与销售于一体的现代化中国乳胶丝制造工厂。作为专业的弹性乳胶丝工厂,公司立足中国、放眼全球,致力于生产符合国际环保与质量标准的高品质材料。
公司的核心产品包括硫化橡胶线(Vulcanized Latex Thread)以及滑石粉涂层橡胶线(Talc Coated Latex Thread)。作为具备国际竞争力的中国天然乳胶橡胶线制造商(Natural Latex Rubber Thread Manufacturer in China),公司积极响应“双循环”战略,作为主要起草单位,深度参与了国家标准《普通用橡胶丝》(等同采用 ISO 20058:2017)及 HG/T 2889-2026《胶乳胶丝》等行业标准的制定,以核心技术实力助推行业规范升级,更凭借精湛的工艺与严格的质量体系,产品获得 OEKO-TEX STANDARD 100 认证,广泛应用于高端服装、医疗健康及家居弹性材料等领域。
同时,泰橡实业充分利用海南自由贸易港“进口保税原料—岛内精深加工—内销免关税”的全产业链优势,以全球化视野为客户提供高性价比的弹性材料解决方案。